Charllie Camargos*
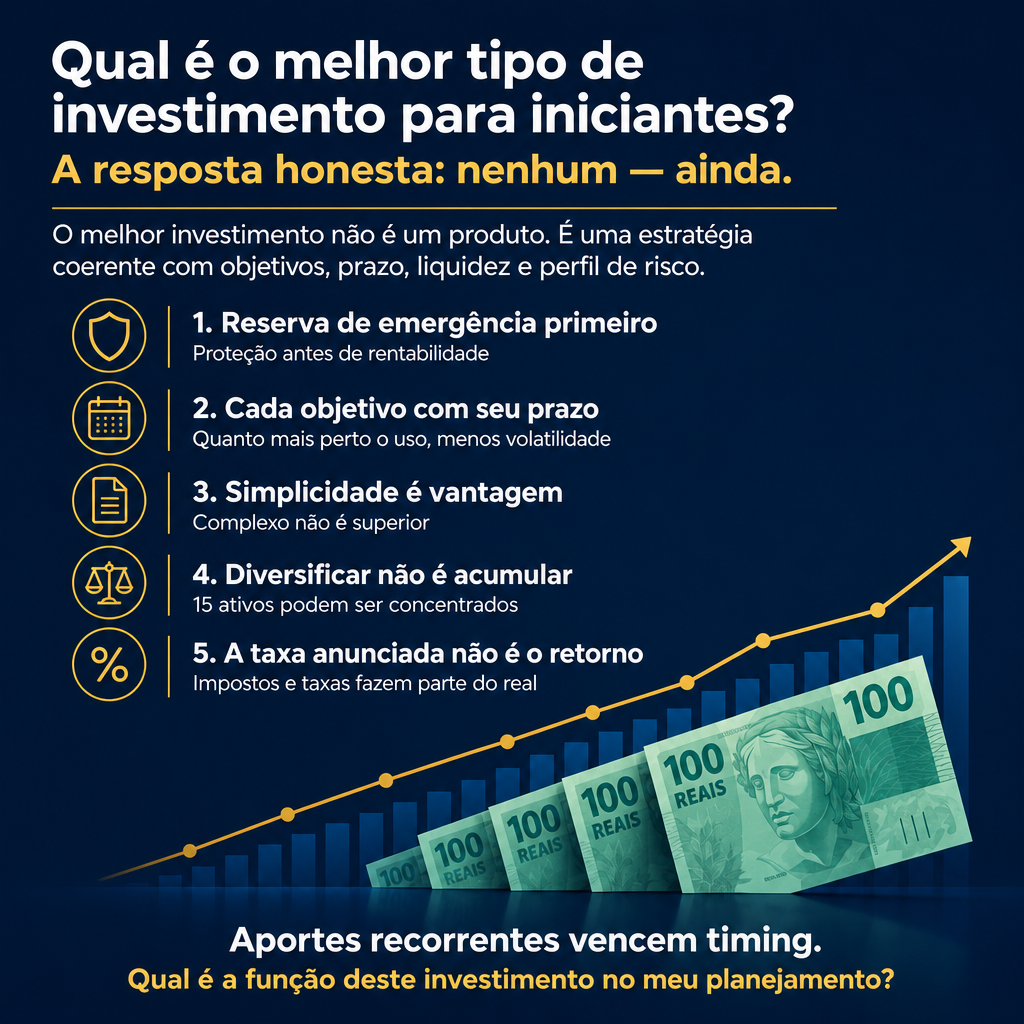
O melhor tipo de investimento para iniciantes não é um produto específico, mas uma estratégia coerente com objetivos, prazo, liquidez e perfil de risco. Na prática, o caminho começa pela reserva de emergência, passa pela organização de metas por prazo e avança com aportes recorrentes em instrumentos simples e compreensíveis.
________________________________
A resposta mais responsável é também a menos imediatista: o melhor investimento não é necessariamente um produto específico, mas uma estratégia coerente com os objetivos, o prazo, a necessidade de liquidez e o perfil de risco de cada investidor.
Quem está começando costuma procurar uma indicação direta: renda fixa, fundos de investimento, ações ou algum ativo em evidência. No entanto, escolher o produto antes de organizar a vida financeira pode levar a decisões incompatíveis com as necessidades reais do investidor.
Investir de forma consistente exige método. E esse método começa antes do primeiro aporte.
A reserva de emergência vem antes da busca por rentabilidade
O primeiro objetivo de uma carteira inicial deve ser criar uma camada de proteção para despesas inesperadas, como redução de renda, questões de saúde, manutenção da residência ou outros compromissos não planejados.
Essa reserva deve priorizar três características:
- Baixo risco: para reduzir a possibilidade de perdas relevantes;
- Alta liquidez: para permitir o acesso aos recursos quando necessário;
- Simplicidade: para que o investidor compreenda onde o dinheiro está aplicado e quais são as regras de resgate.
O valor adequado depende da estabilidade da renda, da estrutura familiar e do nível de despesas essenciais. Um profissional com renda variável, por exemplo, pode precisar de uma reserva proporcionalmente maior do que alguém com receitas mais previsíveis.
Sem essa proteção, o investidor pode ser obrigado a resgatar investimentos de longo prazo em um momento desfavorável. Portanto, a reserva de emergência não deve ser avaliada apenas pela rentabilidade. Sua principal função é proporcionar liquidez, previsibilidade e segurança financeira.
O prazo determina quais riscos podem ser assumidos
Todo investimento deveria estar associado a um objetivo.
Uma viagem planejada para o próximo ano, a compra de um imóvel, a formação educacional dos filhos e a aposentadoria são metas com prazos e necessidades de liquidez diferentes. Por isso, não deveriam ser financiadas pela mesma estratégia.
Uma forma prática de organizar o patrimônio é separar os objetivos por horizonte:

Quanto mais próximo estiver o uso do dinheiro, menor tende a ser a capacidade de absorver volatilidade. Já objetivos de longo prazo oferecem mais tempo para atravessar diferentes ciclos econômicos.
O erro mais comum não é escolher um investimento de maior ou menor risco. É assumir um risco incompatível com o momento em que o recurso será necessário.
Para iniciantes, simplicidade é uma vantagem estratégica
Investimentos complexos não são necessariamente superiores. No início, estruturas simples facilitam o acompanhamento da carteira, a compreensão dos riscos e a manutenção da disciplina.
Instrumentos de renda fixa podem cumprir uma função relevante nessa etapa, especialmente quando oferecem características compatíveis com a reserva de emergência ou com objetivos de curto prazo. Ainda assim, o investidor deve analisar critérios como:
- Risco do emissor;
- Liquidez e prazo de resgate;
- Rentabilidade nominal e real;
- Incidência de impostos;
- Taxas administrativas ou operacionais;
- Regras aplicáveis ao investimento;
- Compatibilidade com o objetivo financeiro.
O nome do produto, isoladamente, não determina sua adequação. Dois investimentos classificados como renda fixa podem apresentar riscos, prazos, custos e condições de liquidez significativamente diferentes.
Por isso, compreender o funcionamento do ativo é tão importante quanto conhecer sua rentabilidade divulgada.
Diversificação não significa acumular produtos
Diversificar é distribuir o patrimônio entre diferentes fontes de risco, horizontes e estratégias. Não significa simplesmente contratar vários investimentos.
Uma carteira pode ter muitos ativos e, ainda assim, permanecer concentrada se todos reagirem de forma semelhante ao mesmo cenário econômico.
A diversificação deve considerar fatores como:
- Liquidez;
- Risco de crédito;
- Oscilações de mercado;
- Indexadores;
- Prazos;
- Exposição geográfica;
- Objetivos patrimoniais.
Para quem está começando, esse processo pode ocorrer gradualmente. Primeiro, estrutura-se a reserva de emergência. Depois, organizam-se os objetivos por prazo. Somente então a carteira pode incorporar novas classes de ativos conforme o conhecimento, o patrimônio e a tolerância ao risco evoluem.
Essa construção progressiva reduz a probabilidade de decisões impulsivas e torna a alocação mais compreensível.
Custos e tributação fazem parte da rentabilidade
A rentabilidade apresentada por um investimento nem sempre corresponde ao resultado efetivamente recebido pelo investidor.
Impostos, taxas de administração, custos operacionais, prazos de carência e condições de resgate podem reduzir o retorno líquido ou limitar o acesso ao dinheiro.
Antes de investir, é importante responder:
- Há cobrança de taxa de administração?
- Existe taxa de performance?
- Qual é o tratamento tributário?
- O capital pode ser resgatado a qualquer momento?
- Existe carência?
- Em quanto tempo o recurso estará disponível após a solicitação?
- Há risco de perda em caso de resgate antecipado?
Comparar investimentos somente pela taxa anunciada pode gerar uma percepção incompleta. A decisão deve considerar o retorno líquido, os riscos envolvidos e a função daquele ativo dentro da carteira.
A disciplina costuma ser mais importante do que tentar prever o mercado
Muitos investidores iniciantes acreditam que precisam identificar o momento perfeito para começar. Na prática, a tentativa de antecipar continuamente os movimentos do mercado pode aumentar a ansiedade e favorecer decisões emocionais.
Uma abordagem mais estruturada envolve:
- Definir objetivos mensuráveis;
- Estabelecer uma capacidade sustentável de aporte;
- Automatizar contribuições quando possível;
- Revisar periodicamente a alocação;
- Reequilibrar a carteira quando ela se afastar da estratégia;
- Evitar mudanças motivadas apenas por notícias ou oscilações de curto prazo.
A regularidade transforma o investimento em parte do planejamento financeiro, e não em uma sequência de decisões isoladas.
Aportes recorrentes também ajudam a reduzir a dependência de um único momento de entrada. Mais importante do que encontrar a próxima oportunidade é manter um processo consistente ao longo dos anos.
O melhor investimento é aquele que cumpre uma função no planejamento
Para um iniciante, o ponto de partida tende a ser uma combinação de organização financeira, reserva de emergência, produtos compreensíveis e exposição gradual ao risco.
Com o amadurecimento do investidor, a carteira pode evoluir para uma alocação mais diversificada, incorporando diferentes estratégias conforme os objetivos patrimoniais se tornam mais claros.
A pergunta, portanto, não deveria ser apenas “qual investimento rende mais?”, mas: Qual é a função deste investimento dentro do meu planejamento financeiro?
Uma carteira bem estruturada não é formada pelo ativo mais comentado do momento. Ela é construída para preservar capital, financiar projetos, sustentar o padrão de vida e ampliar a independência financeira no longo prazo.
Antes de escolher um produto, defina o destino do dinheiro. A qualidade da decisão começa pela clareza do objetivo.
Na sua avaliação, qual é o principal desafio de quem começa a investir: organizar as finanças, compreender os riscos ou manter a disciplina ao longo do tempo?
Se você está no início dessa jornada e prefere construir a carteira com método em vez de tentativa e erro, vale conversar com um consultor independente. Conheça o trabalho da CGC Investimentos.
_______________
* Sobre o autor: Charllie Camargos é Sócio fundador da CGC Investimentos. Formado em Administração e com MBA em Mercado de Capitais e Derivativos pela PUC, ele atua seguindo o rigor absoluto exigido por clientes institucionais e RPPS, e a necessidade de clareza do investidor pessoa física. A filosofia que rege a sua atuação na CGC Investimentos é simples: saber identificar o risco vale muito mais do que prometer um retorno. É o senso crítico de quem analisa cenários antes de apontar oportunidades. Seu trabalho como consultor é focado em duas frentes: estruturação de portfólios e planejamento inteligente de aposentadoria.
Conteúdo de natureza educativa e informativa. Não representa recomendação individual de investimento. Decisões patrimoniais devem considerar objetivos, horizonte, necessidade de liquidez e perfil de risco de cada investidor.
_____________________________________
FAQ: melhor tipo de investimento para iniciantes
Qual é o melhor tipo de investimento para iniciantes?
Não existe um único: o melhor é uma estratégia coerente com objetivos, prazo, liquidez e perfil de risco. O ponto de partida prático é a reserva de emergência, seguida de metas organizadas por prazo e aportes recorrentes em instrumentos simples.
Quanto devo ter na reserva de emergência?
Depende da estabilidade da renda, da estrutura familiar e das despesas essenciais. Profissionais com renda variável costumam precisar de uma reserva proporcionalmente maior do que quem tem receita previsível.
Renda fixa é bom investimento para quem está começando?
Pode ser, sim — especialmente para reserva de emergência e objetivos de curto prazo. Mas vale analisar risco do emissor, liquidez, tributação e taxas: dois produtos de renda fixa podem ter condições muito diferentes.
Quanto preciso para começar a investir?
O valor inicial importa menos que a regularidade. Aportes mensais sustentáveis e automatizados produzem mais resultado de longo prazo do que um aporte único grande feito no momento “perfeito”.
Para acompanhar conteúdos sobre investimentos financeiros, siga a CGC Investimentos no LinkedIn e no Instagram e leia mais em nosso blog.