Duas segundas-feiras separaram euforia e pânico no Brasil. Entenda como o resultado das eleições impactou o mercado financeiro.
No dia 5 de outubro, o Ibovespa subiu 7,7% em um único pregão. O índice fechou em recorde, acima dos 206 mil pontos. O dólar recuou mais de 4% e voltou para a casa dos R$ 5,00.
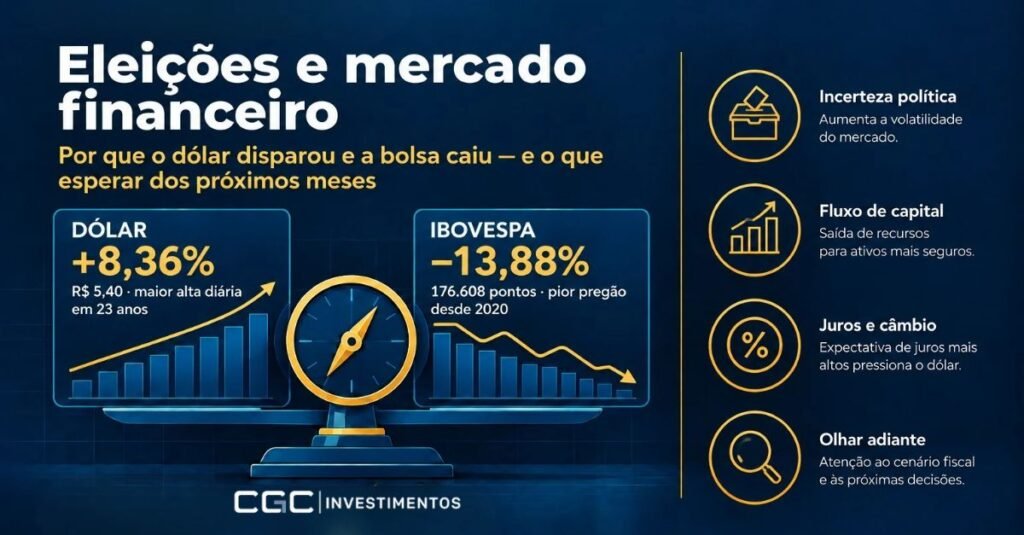
Vinte e um dias depois, o roteiro se inverteu. A bolsa caiu 13,88%, aos 176.608 pontos. O dólar saltou 8,36%, para R$ 5,40. A B3 acionou o circuit breaker.
Entre esses dois extremos, as eleições e o mercado financeiro deram uma aula prática de precificação de risco.
Este artigo explica o que aconteceu. Além disso, mostra o que o mercado cobra agora. No fim, você entende como usar tudo isso na sua carteira, sem reagir a manchete.
O que aconteceu entre o primeiro e o segundo turno
No primeiro turno, Flávio Bolsonaro terminou à frente, com 47,03% dos votos válidos. Lula ficou com 45,16%.
O mercado leu esse resultado como aumento na chance de ajuste fiscal. Por isso, comprou ativos brasileiros com força.
Havia, no entanto, um detalhe importante. O rali refletia uma aposta em cenário, não uma avaliação sobre o país.
No segundo turno, a virada de Lula contrariou o cenário mais provável para boa parte dos agentes. A reação foi imediata. Investidores venderam ações, compraram dólar e abriram posições defensivas.
Portanto, o preço dos ativos não mudou porque a economia mudou naquele domingo. Mudou porque a expectativa sobre o futuro da economia mudou.
Por que as eleições e o mercado financeiro andam juntos
Existe uma engrenagem simples, e vale entendê-la de uma vez.
Quando o risco fiscal parece menor, o mercado projeta juros menores. Assim, há mais interesse em ativos de risco. A bolsa sobe, o dólar cai e os juros futuros recuam.
Quando o risco fiscal aumenta, o caminho é o oposto. Investidores exigem remuneração maior para emprestar ao país. Por isso, os juros futuros sobem, o dólar sobe e a bolsa cai.
O juro futuro é a taxa que o mercado projeta para os próximos anos. Ele antecipa expectativas sobre dívida, inflação e Selic.
Ou seja: ele traduz dúvida em preço. E essa tradução acontece em horas.
A lua de mel de quinze dias
O rali pós primeiro turno durou cerca de quinze dias.
Parte relevante do mercado trabalhava com a hipótese de vitória de Flávio Bolsonaro. Essa hipótese vinha acompanhada da expectativa de um ajuste fiscal mais rigoroso. No entanto, ninguém sabia exatamente como esse ajuste seria feito.
Quando o cenário virou, o preço virou junto.
Aqui está o ponto central. O mercado não tem opinião política única. Ele reúne agentes de bancos, corretoras e fundos. Em geral, esses agentes defendem políticas fiscais mais restritivas. Eles precificam cenários, não ideologia.
O choque passa, a cobrança fica
A sessão do dia 26 foi um misto de surpresa e receio.
A resposta institucional veio rápido. O Banco Central atuou no câmbio futuro. O Tesouro recomprou títulos públicos. O governo eleito sinalizou uma conversa com a área econômica.
Choques de preço tendem a se acomodar quando há resposta técnica. A dúvida de fundo, não. Essa o mercado cobra mês a mês.
Os sucessivos déficits primários explicam boa parte da desconfiança. Déficit primário é a diferença negativa entre as receitas e as despesas do governo, sem contar os juros da dívida. Quando ele ocorre, o governo precisa se endividar até para pagar as contas do dia a dia, antes mesmo dos juros.
O perfil expansionista dos gastos no governo Lula reforçou esse ceticismo. Além disso, medidas tomadas no próprio ano eleitoral aumentaram a desconfiança.
Na prática, o mercado cobra três coisas:
- A trajetória da dívida pública
- O controle das despesas
- A credibilidade das metas fiscais
O temor declarado é concreto. Crédito mais caro, condições financeiras piores e possível nova alta da Selic, caso o dólar pressione a inflação.
Governabilidade: o que o Congresso muda
Com o resultado definido, entra em cena um cálculo novo. O mercado quer saber como o quarto mandato de Lula conviverá com um Congresso mais à direita.
Duas perguntas dominam essa conta. Primeiro, se as medidas de impacto para a economia continuam. Segundo, qual será a postura do presidente daqui para frente.
Se o sinal for de responsabilidade fiscal, o prêmio de risco tende a ceder. Se o sinal for de expansão de gastos, ele sobe.
O que observar nos próximos meses
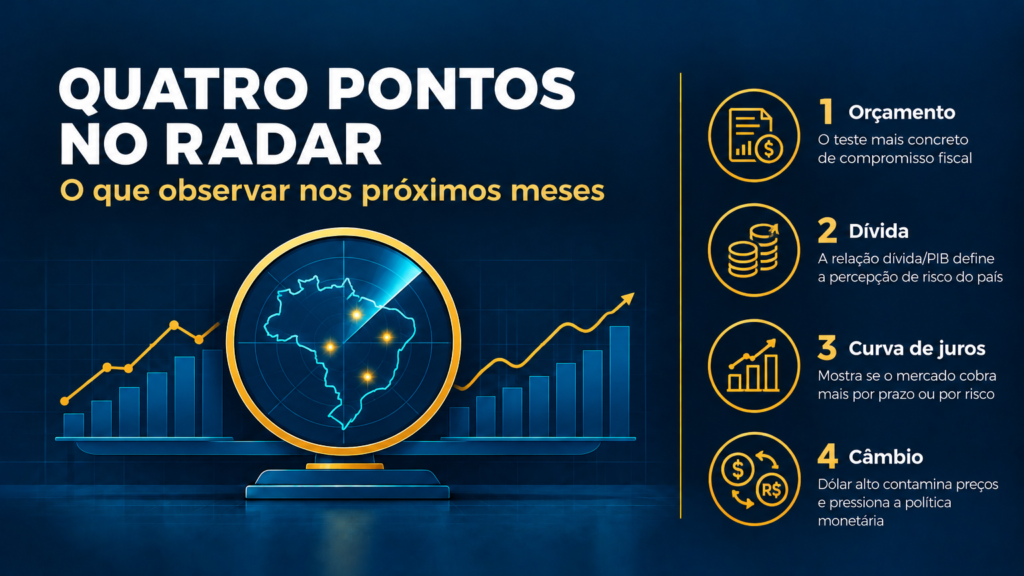
Quatro pontos merecem atenção no radar.
- Primeiro, o Orçamento. A peça orçamentária é o teste mais concreto de compromisso fiscal.
- Segundo, a dívida. A relação entre dívida e PIB define a percepção de risco do país. O Resultado do Tesouro Nacional publica esses números todos os meses.
- Terceiro, a curva de juros. O formato da curva mostra se o mercado cobra mais por prazo ou por risco.
- Quarto, o câmbio. Um dólar persistentemente alto contamina preços e pressiona a política monetária.
Além disso, o cenário externo não tira férias. Juros nos Estados Unidos, petróleo e mercados globais continuam influenciando os preços locais.
O que fazer com a sua carteira agora
A eleição move o mercado em horas. A economia real responde em anos. Essa diferença de escala separa uma decisão de investimento de uma reação a manchete.
Na prática, cinco movimentos fazem sentido agora:
- Diversificação real: renda fixa, bolsa e câmbio reagem de forma diferente ao mesmo evento
- Liquidez: uma reserva evita vender um bom ativo no pior momento
- Qualidade de crédito: em cenário incerto, o emissor importa mais que a taxa
- Exposição global: a volatilidade doméstica reforça o papel do exterior na carteira
- Rebalanceamento por critério: ajuste por regra e objetivo, nunca por manchete
Um ponto de atenção. Volatilidade não é risco para quem tem um plano. Risco é investir sem clareza de como se comporta cada ativo em seu portfólio.
Quer se aprofundar no tema? Vale ver, na prática, como montar uma carteira diversificada.
Perguntas frequentes sobre eleições e mercado financeiro
Por que a bolsa caiu com a vitória de Lula?
Porque o resultado contrariou o cenário que o mercado precificava. Após o primeiro turno, boa parte dos agentes apostava em ajuste fiscal mais rigoroso. Com a virada, essa aposta perdeu valor em um dia.
O dólar pode continuar subindo?
Sim, e depende de três fatores. O primeiro é a percepção de risco fiscal. O segundo é o diferencial de juros com o exterior. O terceiro é o humor global.
Vale a pena vender tudo agora?
Não, e a razão é simples. Quem vende no pico do pânico transforma volatilidade em prejuízo definitivo. O ajuste correto é por critério, não por emoção.
Quanto tempo dura a volatilidade eleitoral?
Não há prazo fixo. Mas choques de preço costumam se acomodar em semanas, quando há resposta institucional. A dúvida fiscal, por sua vez, acompanha o calendário de dados.
O que fica deste artigo
Três conclusões práticas organizam tudo.
- Primeiro, o mercado precifica expectativas, não certezas. Reagir a manchetes raramente é boa estratégia, porque elas mudam bem antes dos fundamentos.
- Segundo, a incerteza fiscal tem preço, e todos pagam por ele, não apenas quem investe. Ela encarece o crédito, pressiona o dólar e os preços e pode elevar os juros. Isso pesa no financiamento, nas compras do dia a dia e no emprego. Por isso, acompanhar dívida e despesa pública interessa a toda a população.
- Terceiro, volatilidade é ruído para quem tem plano. O risco real está em não ter reserva nem diversificação e ser obrigado a vender na hora errada.
Na CGC Investimentos, nosso trabalho não é vender produto, nem apostar em cenário político. É analisar o seu perfil, o seu horizonte e o cenário, sem conflito de interesse. Fale com a nossa equipe.
Sobre o autor: Charllie Camargos é consultor da CGC Investimentos. Formado em Administração e com MBA em Mercado de Capitais e Derivativos pela PUC, atua na estruturação de portfólios e no planejamento inteligente de aposentadoria.
Nota legal: Conteúdo de natureza educativa e informativa. Não representa recomendação individual de investimento.