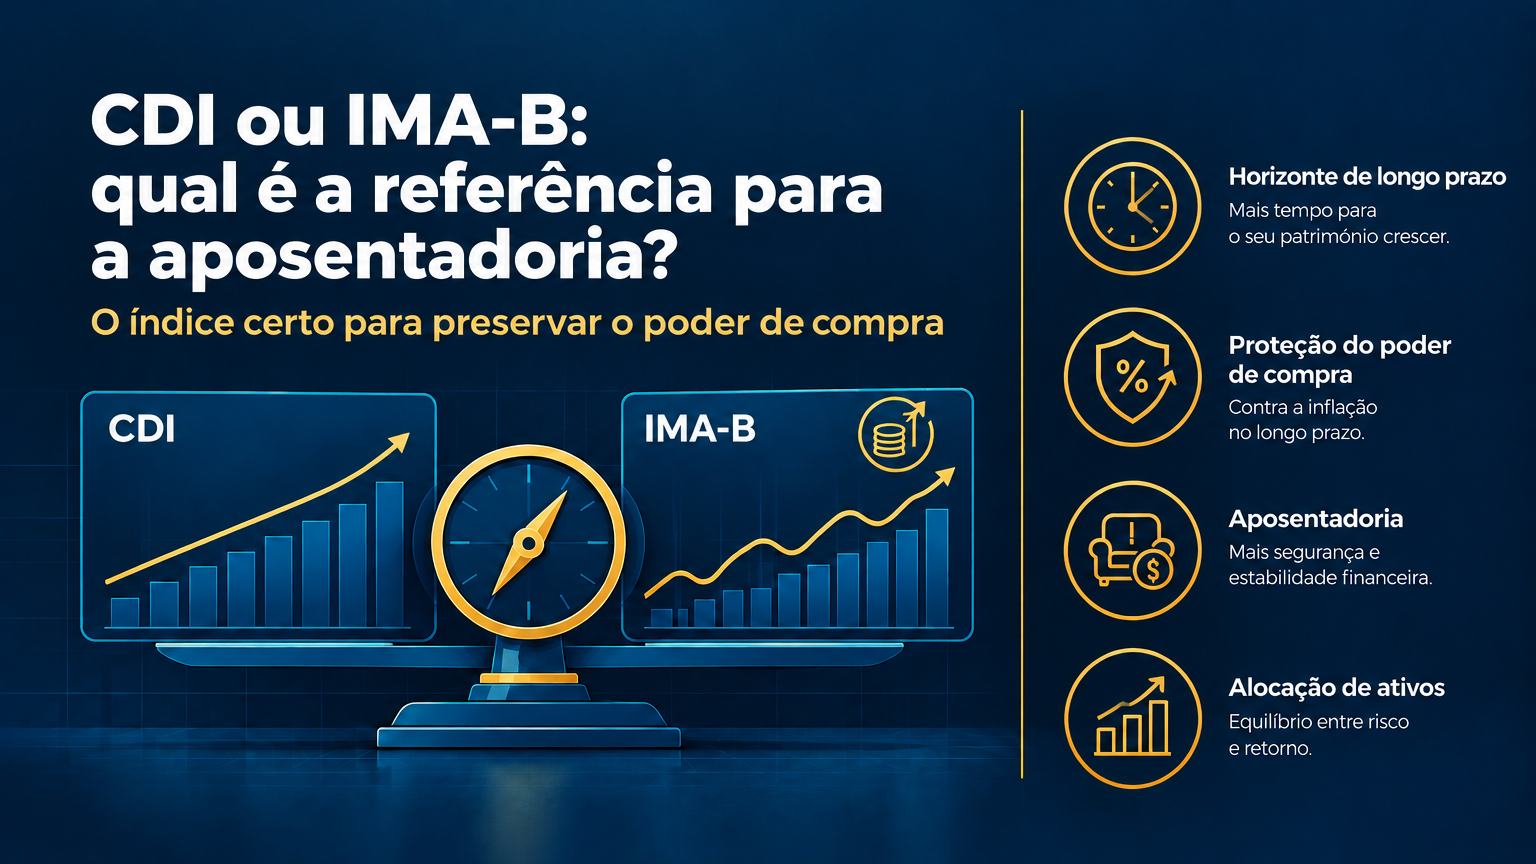
Superar o CDI ou IMA-B na aposentadoria nunca foi o objetivo final de quem planeja a aposentadoria. O CDI mede o desempenho frente aos juros de curto prazo; o IMA-B, calculado pela ANBIMA, acompanha títulos públicos indexados ao IPCA, estando mais próximo do compromisso real de preservar o poder de compra por décadas. A resposta não é escolher um: é associar cada parcela do patrimônio à função que ela deve cumprir.
Charllie Camargos*
CDI: Útil para a liquidez, mas insuficiente como meta final
Durante muitos anos, superar o CDI tornou-se quase sinônimo de sucesso para o investidor brasileiro. A comparação é compreensível: o índice acompanha de perto os juros de curto prazo e serve como referência para boa parte dos investimentos conservadores.
No entanto, para quem está construindo um patrimônio destinado a financiar décadas de aposentadoria, essa comparação pode ser insuficiente.
O CDI ajuda a responder quanto uma carteira rendeu em relação aos juros correntes. Mas o planejamento de aposentadoria exige uma pergunta mais ampla: O patrimônio está crescendo de forma compatível com a renda futura, a inflação, a longevidade e o padrão de vida desejado?
Essa diferença muda a escolha do índice de referência e, principalmente, a maneira como a carteira deve ser estruturada.
O papel estratégico do CDI na carteira
O CDI exerce um papel importante na análise de investimentos. Ele oferece uma base de comparação para aplicações pós-fixadas e para estratégias cuja prioridade seja liquidez, estabilidade nominal e menor oscilação de preços.
Dentro de uma estrutura patrimonial, ativos relacionados ao CDI podem ser especialmente úteis para:
- Formar reservas de liquidez;
- Financiar compromissos de curto prazo;
- Manter recursos disponíveis para oportunidades;
- Reduzir a volatilidade total do portfólio;
- Evitar a venda de ativos de longo prazo em momentos desfavoráveis.
Os riscos de depender exclusivamente do CDI
O problema surge quando uma referência adequada para a liquidez passa a ser utilizada como medida exclusiva para todo o patrimônio.
O CDI está relacionado à dinâmica dos juros de curto prazo. Em ciclos de juros elevados, aplicações pós-fixadas podem apresentar retornos nominais atraentes. Quando os juros diminuem, o retorno dessas estratégias também tende a recuar.
Portanto, depender exclusivamente do CDI significa vincular uma parcela significativa da aposentadoria futura às condições monetárias de cada período. Para um investidor que pretende utilizar o patrimônio ao longo de vinte, trinta ou mais anos, essa pode não ser a comparação mais coerente com o objetivo final.
Aposentadoria é um compromisso de renda real
O aposentado não consome CDI. Ele consome moradia, saúde, alimentação, serviços, mobilidade, lazer, viagens e experiências.
Isso significa que o risco mais relevante não é apenas obter um retorno inferior ao de determinado índice. É perder poder de compra ao longo do tempo.
Uma carteira pode superar o CDI em um período e, ainda assim, não estar adequadamente preparada para sustentar o padrão de vida desejado. Da mesma forma, um investimento pode ficar abaixo do CDI em determinado intervalo e continuar cumprindo uma função estratégica importante dentro do planejamento.
Para famílias de alta renda, esse desafio pode ser ainda mais complexo. A inflação percebida por cada núcleo familiar nem sempre coincide com o IPCA. Gastos com planos de saúde, educação, serviços especializados, imóveis, viagens internacionais e câmbio podem evoluir de maneira diferente da inflação oficial.
Por isso, o planejamento precisa partir de uma meta real de patrimônio e renda, e não apenas de uma meta relativa de rentabilidade.
O que é o IMA-B e o que ele acrescenta à análise?
O IMA-B é um índice calculado pela ANBIMA que acompanha uma carteira de títulos públicos indexados ao IPCA, as NTN-Bs, também conhecidas no Tesouro Direto como títulos Tesouro IPCA+ com juros semestrais.
Diferentemente do CDI, o IMA-B está relacionado a investimentos cuja remuneração combina dois componentes econômicos:
- A atualização pela inflação medida pelo IPCA;
- Uma taxa de juros real.
Essa estrutura aproxima o índice de um dos objetivos centrais da aposentadoria: preservar e ampliar o poder de compra do patrimônio.
As subdivisões do índice: IMA-B 5 e IMA-B 5+
A família de índices também possui subdivisões relevantes:
- IMA-B 5: Reúne títulos indexados ao IPCA com vencimento de até cinco anos.
- IMA-B 5+: Contempla títulos com vencimentos iguais ou superiores a cinco anos.
Essa separação é importante porque o prazo dos títulos influencia a oscilação de seus preços. Em termos gerais, títulos mais longos costumam apresentar maior sensibilidade às mudanças nas taxas de juros reais.
Proteção contra a inflação não significa ausência de volatilidade
É comum interpretar investimentos ligados ao IPCA como alternativas estáveis. Essa leitura precisa ser qualificada.
O IMA-B acompanha o valor de mercado dos títulos que compõem sua carteira. Quando as taxas de juros reais negociadas no mercado sobem, os preços dos títulos existentes podem cair. Quando essas taxas diminuem, os preços podem subir.
Por essa razão, o índice pode registrar retornos negativos em determinados períodos, mesmo sendo composto por títulos públicos indexados à inflação.
Esse comportamento não elimina sua utilidade. Apenas evidencia que risco de crédito, risco de inflação, risco de liquidez e risco de mercado são dimensões diferentes.
Um título pode oferecer remuneração vinculada ao IPCA e, ao mesmo tempo, apresentar oscilações relevantes antes de seu vencimento. Para o investidor que precisará vender antecipadamente, essa volatilidade importa. Para aquele que consegue compatibilizar vencimentos com compromissos futuros, a análise pode ser diferente.
Por que CDI e IMA-B não são concorrentes para a aposentadoria?
A discussão mais produtiva não consiste em apontar um vencedor entre CDI e IMA-B. Cada índice representa uma dimensão diferente do portfólio.
A decisão, portanto, não deveria ser entre manter todo o patrimônio atrelado ao CDI ou direcioná-lo integralmente para ativos relacionados ao IMA-B. O ponto central é associar cada parcela do patrimônio à função que ela deverá cumprir.
Arquitetura patrimonial organizada por horizontes de tempo
Uma forma mais consistente de organizar a aposentadoria é estruturar o portfólio em diferentes horizontes de utilização:
- Liquidez e compromissos imediatos: Atende despesas previstas, emergências e necessidades de caixa. O objetivo principal não é maximizar retorno, mas evitar vendas forçadas. Nesse segmento, referências associadas ao CDI ou à Selic fazem sentido.
- Preservação de poder de compra: Destinada a compromissos de médio/longo prazo e à manutenção do patrimônio em termos reais. Índices ligados ao IPCA (como o IMA-B) tornam-se as referências ideais.
- Crescimento patrimonial: Exige fontes adicionais de diversificação para aumentar a capacidade do patrimônio de financiar uma aposentadoria prolongada e objetivos sucessórios.
Essa arquitetura evita um erro recorrente: exigir que todos os investimentos entreguem liquidez, estabilidade, proteção inflacionária e crescimento ao mesmo tempo.
O benchmark deve refletir o passivo e as metas da família
Na gestão patrimonial, o melhor índice de referência não é necessariamente aquele que apresentou o maior retorno recente. É aquele que ajuda a avaliar se os ativos estão coerentes com os compromissos futuros.
Uma família que pretende preservar determinado padrão de vida deveria acompanhar, entre outros fatores:
- A evolução das despesas anuais e a inflação efetivamente percecida;
- A renda real projetada para a aposentadoria;
- O patrimônio disponível depois de impostos e custos;
- A liquidez necessária para os próximos anos;
- A concentração por classe, emissor, moeda e vencimento;
- Os objetivos de sucessão e perenidade patrimonial.
Nesse contexto, o mais apropriado é utilizar uma combinação de referências. Uma parcela pode ser avaliada em relação ao CDI, outra em relação ao IPCA/IMA-B e uma terceira de acordo com metas de retorno real e risco compatíveis com seu horizonte.
A comparação correta começa pela função do capital. Imagine dois portfólios:
- Portfólio A: Supera o CDI no curto prazo, mas está concentrado, possui pouca liquidez planejada e não apresenta correspondência entre os vencimentos dos ativos e as despesas futuras.
- Portfólio B: Não supera o CDI em todos os períodos, porém mantém recursos para compromissos imediatos, protege parte relevante do patrimônio contra a inflação e reserva capital de longo prazo para crescimento.
Qual deles está mais preparado para financiar uma aposentadoria?
A resposta depende da capacidade de cada estrutura cumprir a função para a qual foi construída. Essa é a diferença entre selecionar produtos isolados e realizar uma verdadeira alocação patrimonial.
Conclusão: Mais importante do que superar um índice é financiar escolhas.
O CDI continua sendo uma referência importante. O IMA-B também possui limitações e não deve ser interpretado como garantia absoluta de estabilidade. A evolução está em abandonar a ideia de um benchmark único para todo o patrimônio.
Para investidores de alta renda, a pergunta relevante deixa de ser: “Minha carteira superou o CDI?” e passa a ser:
“Meu patrimônio está organizado para preservar poder de compra, gerar renda, atravessar diferentes ciclos econômicos e sustentar as escolhas da minha família ao longo do tempo?”
Se você prefere avaliar seu patrimônio pelas funções que ele precisa cumprir, e não por um único índice, entre em contato com a equipe de consultoria da CGC Investimentos.
Acompanhe também dicas sobre o mercado financeiro e investimentos no Instagram da CGC Investimentos.
Perguntas Frequentes (FAQ)
1) CDI ou IMA-B: qual é o melhor índice de referência para a aposentadoria?
Nenhum dos dois isoladamente. O CDI mede desempenho frente aos juros de curto prazo e é adequado para liquidez; o IMA-B acompanha títulos públicos indexados ao IPCA e é mais alinhado ao compromisso real de longo prazo. A resposta é associar cada parcela do patrimônio à sua função.
2) O que é o IMA-B?
É um índice calculado pela ANBIMA que acompanha a carteira de títulos públicos indexados ao IPCA (NTN-Bs, ou Tesouro IPCA+). Possui subdivisões por prazo: IMA-B 5 (vencimento de até 5 anos) e IMA-B 5+ (vencimentos iguais ou superiores a 5 anos).
3) Investir no IPCA garante proteção contra a inflação?
A remuneração vinculada ao IPCA protege o valor em termos reais até o vencimento, mas o preço dos títulos oscila com as taxas de juros antes disso (marcação a mercado). O índice pode registrar retornos negativos em determinados períodos.
4) Por que superar o CDI não é o objetivo final do planejamento da aposentadoria?
Porque o aposentado consome bens e serviços, não juros de curto prazo. O risco central é perder poder de compra ao longo de décadas, e, a inflação percebida pela família pode evoluir de forma diferente do IPCA oficial.
- Sobre o autor: Charllie Camargos é consultor da CGC Investimentos. Formado em Administração e com MBA em Mercado de Capitais e Derivativos pela PUC, atua na estruturação de portfólios e no planejamento inteligente de aposentadoria.
- Nota legal: Conteúdo de natureza educativa e informativa. Não representa recomendação individual de investimento.
- Acompanhe dicas sobre o mercado financeiro e investimentos no perfil do Instagram da CGC: https://www.instagram.com/cgcinvestimentos/